Valor de referencia del Catastro: por qué te pueden cobrar el ITP sobre más de lo que pagas
Acuerdas 180.000 € por un piso usado, y al liquidar el impuesto descubres que la base no son 180.000 sino 200.000. No es un error de la gestoría. Desde 2022 el Impuesto de Transmisiones Patrimoniales tiene un suelo, el valor de referencia del Catastro, y si tu precio queda por debajo, pagas sobre ese suelo. Se puede mirar antes de firmar las arras, y conviene hacerlo.
Qué es el valor de referencia
Es una cifra que la Dirección General del Catastro calcula cada año para cada inmueble. La ley dice que se determina «de forma objetiva y con el límite del valor de mercado», a partir del análisis de los precios de las compraventas que comunican los notarios (disposición final tercera de la Ley del Catastro). El Catastro agrupa esos precios en un mapa de valores por zonas y, para quedarse por debajo del mercado, les aplica un factor de minoración de 0,9 (Orden HFP/1104/2021).
Tres cifras que conviene no confundir.
| Cifra | Qué es |
|---|---|
| Precio | Lo que pactas con el vendedor y figura en la escritura. |
| Valor de referencia | El suelo del ITP y de Sucesiones y Donaciones. Lo fija el Catastro por zona y tipo de inmueble, no mirando tu piso por dentro. |
| Valor catastral | Otra cifra distinta, la que sirve para el IBI. No se usa para calcular el ITP. |
Cómo cambia el impuesto
Según el artículo 10.2 de la ley del impuesto, el valor de un inmueble «será el valor de referencia», y si el valor declarado o el precio pactado son superiores, «se tomará como base imponible la mayor de estas magnitudes». O sea, pagas sobre la cifra más alta de las dos.
| Ejemplo en Galicia (8 %) | Precio 180.000 € |
|---|---|
| Valor de referencia 170.000 € | Base 180.000 € (manda el precio). ITP 14.400 €. |
| Valor de referencia 200.000 € | Base 200.000 € (manda el valor de referencia). ITP 16.000 €, 1.600 € más de lo que habrías calculado con el precio. |
Y una cosa a tu favor. Si pagas el ITP sobre el valor de referencia (o sobre una cifra mayor), la administración no puede abrir después una comprobación de valor de ese inmueble (artículo 46.1 de la misma ley).
Cómo consultarlo antes de firmar
- Pide al vendedor o a la inmobiliaria la referencia catastral de la vivienda (20 caracteres, la del piso concreto, no la del edificio). Es imprescindible, porque la consulta no busca por dirección. Si no la tienes, sale gratis en la ficha catastral de la Sede Electrónica del Catastro.
- Entra en la página del valor de referencia, despliega el año en que vas a firmar y pulsa Consulta de valor de referencia. Te pide identificarte con Cl@ve, con certificado electrónico o con los datos de tu DNI o NIE y su número de soporte.
- Rellena el formulario. En Finalidad elige «Tributación en Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados» (o «Efectos informativos» si solo quieres mirar), en Fecha de valor pon la fecha prevista de la firma, que es la que cuenta para el impuesto, y escribe la referencia catastral. El valor sale al momento, y puedes descargar un certificado.
- Compáralo con el precio. Si queda por encima, calcula el ITP sobre el valor de referencia con el tipo de tu comunidad y reserva ese dinero, o úsalo para negociar.
El tipo del ITP en cada comunidad
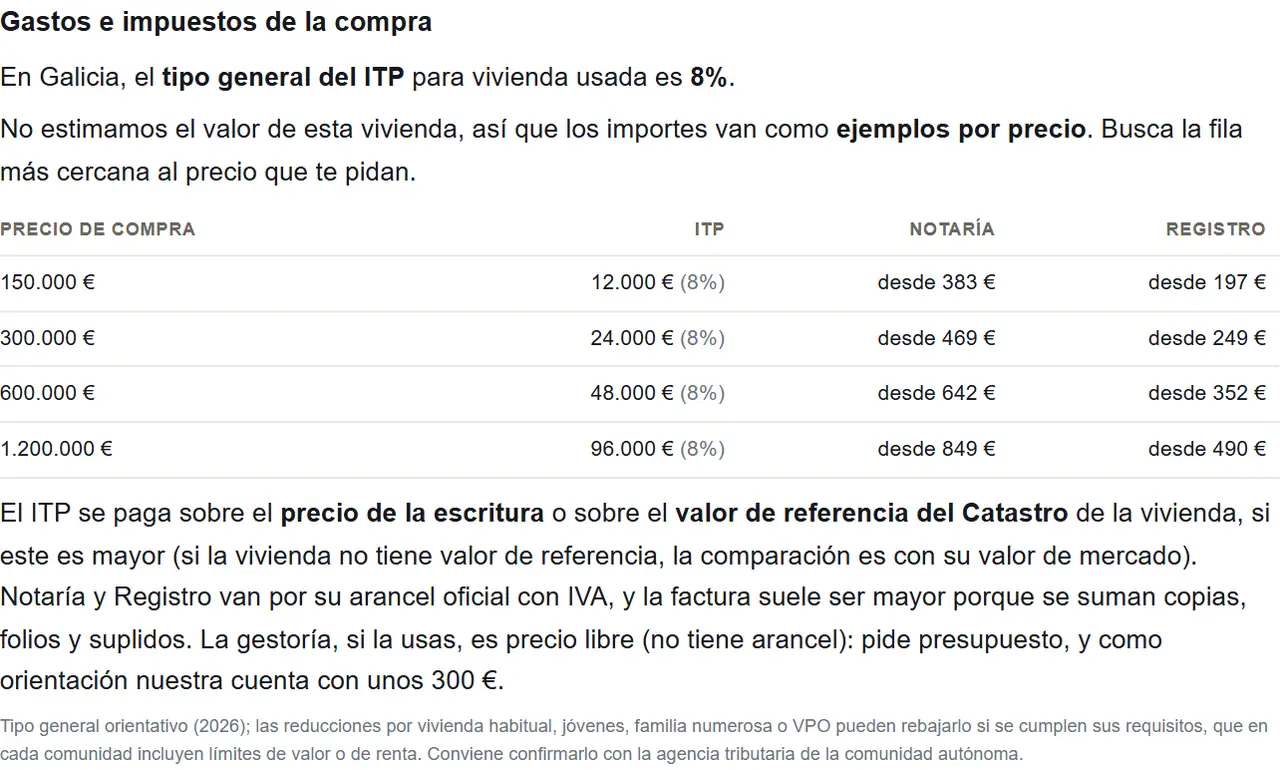
Sobre la base que salga se aplica el tipo general de la comunidad autónoma donde está la vivienda. Estos son los tipos generales de vivienda usada en 2026, sin reducciones por vivienda habitual, edad o familia numerosa, que varias comunidades tienen y cambian la cifra.
| Comunidad | Tipo general |
|---|---|
| Comunidad de Madrid | 6 % |
| Canarias | 6,5 % |
| Andalucía · La Rioja | 7 % |
| Región de Murcia | 7,75 % |
| Galicia | 8 % |
| Castilla y León | 8 % hasta 250.000 € y 10 % en lo que exceda |
| Aragón | 8 % hasta 400.000 €, y por tramos hasta el 10 % |
| Extremadura | 8 % hasta 360.000 €, y por tramos hasta el 11 % |
| Illes Balears | 8 % hasta 400.000 €, y por tramos hasta el 13 % |
| Principado de Asturias | 8 % hasta 300.000 €, 9 % hasta 500.000 € y 10 % por encima, aplicado al valor entero |
| Cantabria · Castilla-La Mancha | 9 % |
| Comunitat Valenciana | 9 % hasta 1.000.000 € y 11 % por encima, aplicado al valor entero |
| Cataluña | 10 % hasta 600.000 €, y por tramos hasta el 13 % |
| Ceuta · Melilla | 3 % (el 6 % estatal con la bonificación del 50 %) |
Fuente: «Tributación Autonómica. Medidas 2026» del Ministerio de Hacienda y la normativa de cada comunidad. Los tipos se revisan cada enero; confírmalo con la agencia tributaria de tu comunidad antes de firmar.
Si crees que el valor de referencia está mal
No se recurre por separado. La ley dice que el valor de referencia «solo se podrá impugnar cuando se recurra la liquidación» o al pedir la rectificación de la autoliquidación del impuesto (artículo 10.3). En la práctica, la secuencia es esta.
- Presentas y pagas el ITP en plazo sobre el valor de referencia, como manda la ley.
- Pides a la agencia tributaria de tu comunidad la rectificación de la autoliquidación, aportando lo que demuestre que el valor real es menor (una tasación, un informe pericial del estado de la vivienda, fotos de los daños).
- La administración resuelve «previo informe preceptivo y vinculante de la Dirección General del Catastro, que ratifique o corrija el citado valor» (artículo 10.4).
El plazo es amplio. Se puede pedir mientras no haya prescrito el derecho de la administración a liquidar, que son cuatro años contados desde el día siguiente al fin del plazo para presentar el impuesto (artículos 66 y 67 de la Ley General Tributaria y 126.2 del Reglamento de gestión). Si eres titular, el Catastro también emite un certificado de motivación con los datos que usó para calcular tu valor, útil para preparar la reclamación.
Cuándo no se aplica
- Vivienda nueva. La primera entrega por el promotor paga IVA, no ITP (artículo 7.5 de la ley del impuesto y artículo 20 de la Ley del IVA). El valor de referencia pesa en la compra de segunda mano.
- País Vasco y Navarra. La Ley del Catastro deja a salvo sus regímenes forales. Tienen catastro propio y su hacienda foral fija la base del impuesto.
- Sin valor de referencia. Si un inmueble no lo tiene, la base es la mayor entre el valor declarado, el precio y el valor de mercado.
El valor de referencia también es la base mínima del Impuesto de Sucesiones y Donaciones (artículo 9.3 de su ley), así que pesa igual si heredas o te donan una vivienda.
Preguntas frecuentes
¿Qué es el valor de referencia del Catastro?
Un valor que fija cada año la Dirección General del Catastro para cada inmueble a partir de los precios de las compraventas comunicadas por los notarios, con el límite del valor de mercado y aplicando un factor de minoración de 0,9. Desde 2022 es la base mínima del ITP y de Sucesiones y Donaciones.
¿Sobre qué se paga el ITP al comprar una vivienda usada?
Sobre el valor de referencia. Si el precio pactado o el valor declarado son mayores, sobre la mayor de esas cifras. Si la vivienda no tiene valor de referencia, se compara con su valor de mercado.
¿Dónde se consulta el valor de referencia?
En la Sede Electrónica del Catastro, identificándote con Cl@ve, certificado electrónico o los datos de tu DNI o NIE y su número de soporte. Se consulta a una fecha concreta, que en una compra es la de la firma.
¿Se puede recurrir el valor de referencia?
Solo a través del impuesto. Se pide la rectificación de la autoliquidación del ITP o se recurre la liquidación, y la administración resuelve con un informe vinculante del Catastro.
¿Afecta a una vivienda nueva?
No en el ITP. La primera entrega por el promotor tributa por IVA. El valor de referencia pesa en la compra de vivienda usada.
¿Se aplica en País Vasco y Navarra?
No. Tienen catastro y normativa forales propios.
Antes de las arras, el resto de la vivienda
El valor de referencia te dice cuánto impuesto pagarás. Lo que no dice es cómo está la vivienda y su entorno. El informe de Homefax lo comprueba con fuentes oficiales (movimiento del terreno por satélite, inundabilidad, la ficha del Catastro, sol por fachada, ruido, precio de la zona) y estima los gastos e impuestos de la compra. Así funciona.
Comprobar una dirección gratis Ver un informe de ejemplo