Zone inondable en Espagne : comment vérifier une adresse
En France, vous n'avez rien à chercher : le vendeur doit vous remettre l'état des risques avant la promesse, datant de moins de six mois, et sans lui vous pouvez demander la résolution de la vente ou une baisse de prix. En Espagne, personne ne vous remettra ce document, parce qu'il n'existe pas. La carte, elle, existe. L'État espagnol publie les zones inondables de tout le pays, officiellement et gratuitement. Ce que presque personne ne sait, c'est où la trouver et ce que veulent dire ses sigles. Ce guide l'explique pas à pas, avec ce que la carte dit et ne dit pas depuis la DANA de Valence.
La source officielle : le SNCZI
Le Sistema Nacional de Cartografía de Zonas Inundables (SNCZI) est la cartographie officielle du ministère espagnol de la Transition écologique (MITECO). Pour les tronçons de cours d'eau étudiés et pour le littoral, elle indique jusqu'où monterait l'eau dans trois scénarios de crue, avec la hauteur d'eau estimée. Elle est établie par les confederaciones hidrográficas (les agences de bassin) et se consulte dans le visualiseur du SNCZI, gratuit et sans inscription. Le visualiseur n'existe qu'en espagnol.
C'est l'équivalent le plus proche de ce que Géorisques vous donne en France, à une différence près : en France, l'ERP est généré à partir de ces données et remis par le vendeur ; en Espagne, c'est à l'acheteur d'aller regarder.
Ce que veulent dire T10, T100 et T500
Le « T » est la période de retour. Elle ne signifie pas « ça arrive tous les X ans », mais donne la probabilité que la crue se produise une année quelconque :
| Scénario | Probabilité annuelle | Lecture de l'aléa |
|---|---|---|
| T10 (fort) | 10 % chaque année | Zone fréquemment inondée. Le signal le plus préoccupant des trois. |
| T100 (moyen) | 1 % chaque année | Semble faible, mais sur 30 ans de crédit immobilier, la probabilité cumulée atteint environ 26 % (une chance sur quatre). |
| T500 (faible) | 0,2 % chaque année | Crue exceptionnelle. C'est la couche qui dessine le « scénario du pire » officiel. |
L'erreur la plus fréquente : croire qu'une « période de retour de cent ans » veut dire qu'après une crue récente, on est tranquille pour 99 ans. La probabilité est la même chaque année ; qu'elle se soit produite hier ne remet pas le compteur à zéro. À côté des trois couches, il y a la zona de flujo preferente (zone d'écoulement préférentiel), la bande la plus dangereuse, où la loi espagnole sur l'eau limite les nouveaux usages résidentiels et certains travaux. C'est le cousin espagnol de la zone rouge d'un PPRI, avec une différence de taille : elle ne figure dans aucun document de vente.
Vérifier soi-même, pas à pas
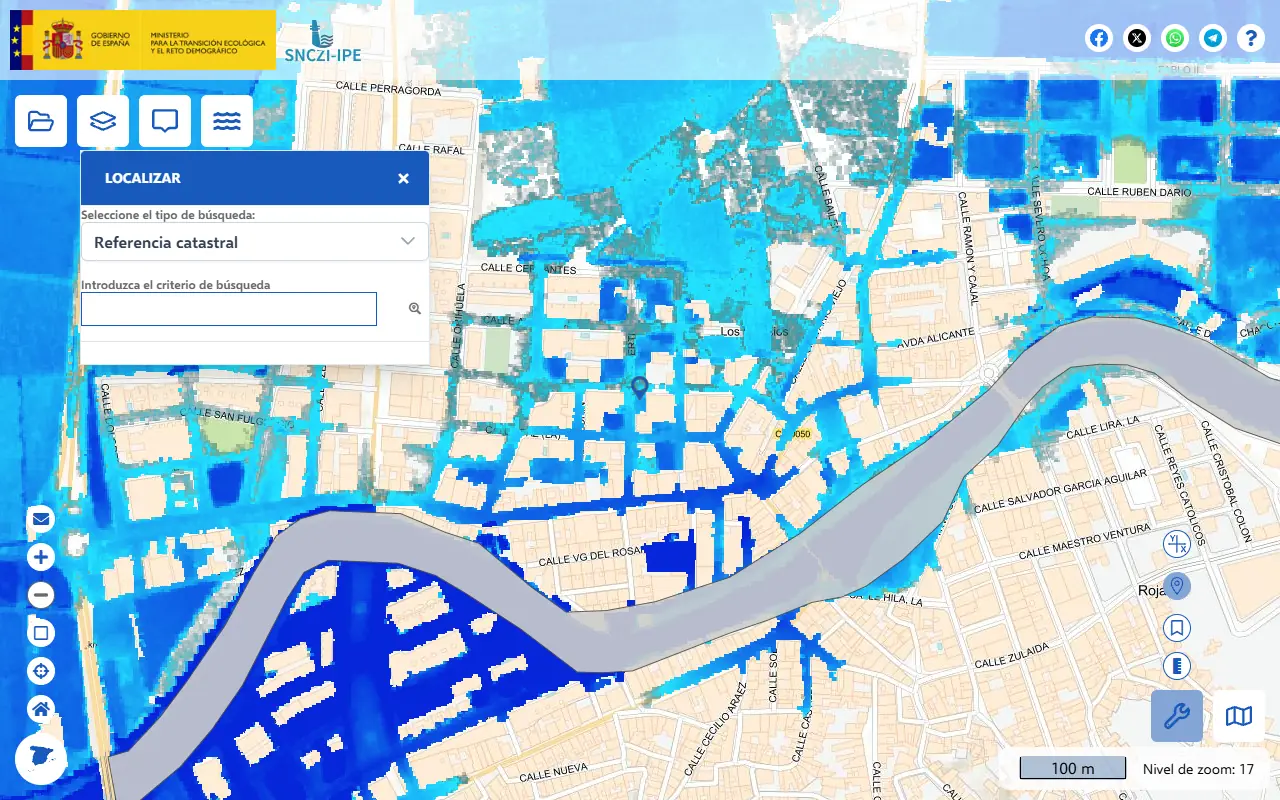
- Ouvrez le visualiseur du SNCZI et cherchez l'adresse ou la referencia catastral avec l'outil Localizar (dans le menu de la clé à molette, en bas à droite), ou naviguez sur la carte jusqu'à la parcelle. En cas de doute sur la parcelle, retrouvez-la d'abord sur le cadastre espagnol (Sede Electrónica del Catastro) avec l'adresse ou la referencia catastral (20 caractères, à demander à l'agent) et comparez le contour.
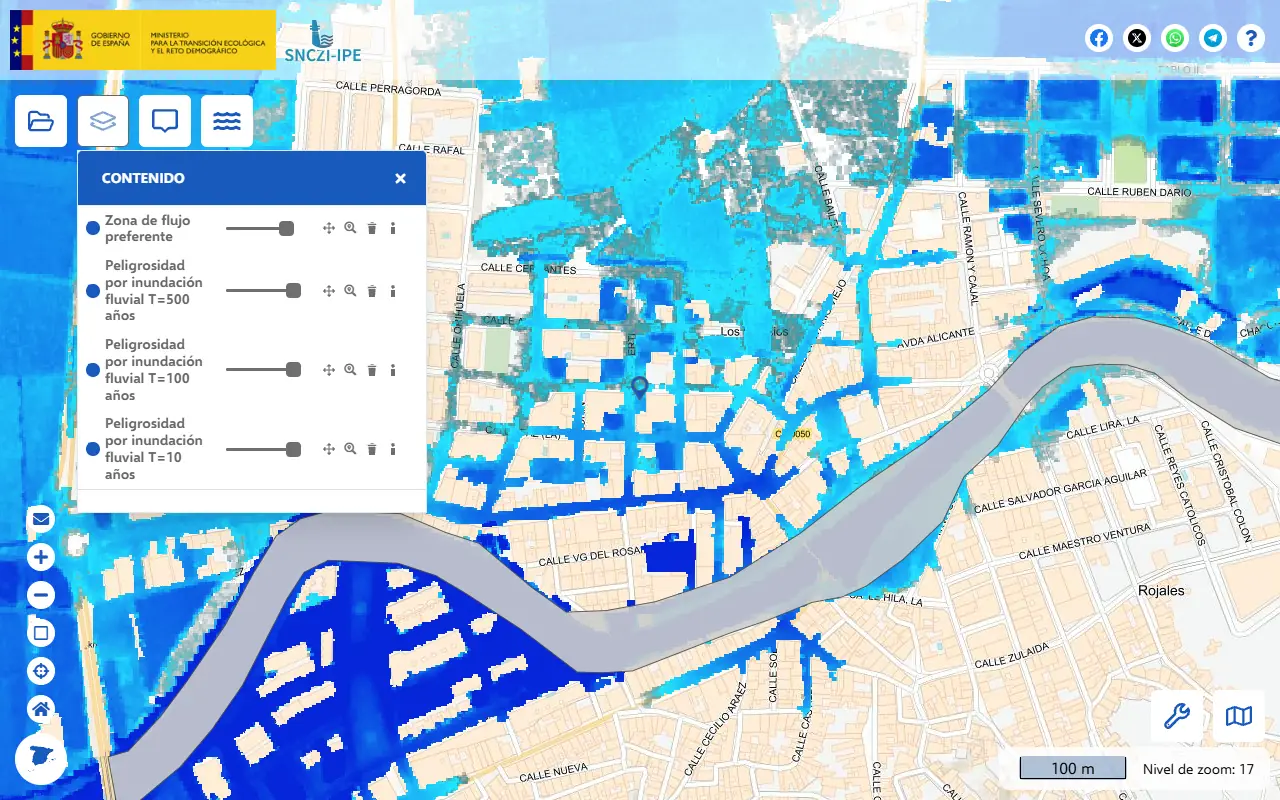
- Activez les couches zonas inundables de origen fluvial : T10, T100 et T500. Si le bien est près de la mer, activez aussi les couches d'origen marino.
- Zoomez jusqu'à voir la parcelle. Si une tache de couleur la recouvre, elle est dans cette zone ; le visualiseur donne souvent aussi la hauteur d'eau estimée (calado) en ce point.
- Vérifiez aussi la zona de flujo preferente. C'est là que s'appliquent les restrictions les plus strictes pour rénover et pour les nouveaux usages résidentiels.
- Pas de tache ? Lisez les petites lignes : cela veut dire que la parcelle n'est pas dans une zone étudiée et cartographiée, pas qu'une inondation est impossible (voir plus bas).
- Regardez toute la parcelle, pas un seul point. Dans un cas réel à Betanzos (Galice), le centre de la parcelle était hors des zones T10 et T100 alors que 23 des 31 points répartis sur la parcelle étaient dans la zone de crue fréquente T10, avec jusqu'à 1,3 m d'eau (parcelle identifiée et vérifiable, consultation du 20 septembre 2026). Sur un grand jardin ou une villa en pente, c'est ce qui fait la différence.
Ce que la carte officielle ne dit pas
- Le ruissellement urbain : l'orage que les égouts n'absorbent pas. Il n'est ni dans les couches fluviales ni dans les couches marines du SNCZI, et c'est la cause de beaucoup de garages noyés en ville.
- Les petits ruisseaux et ravins : le SNCZI couvre les tronçons étudiés (les zones à risque le plus élevé identifiées) ; un petit lit jamais étudié n'y figure pas. Lors d'une DANA, ce sont justement les barrancos « invisibles » qui surprennent.
- Les événements qui dépassent le modèle : la carte modélise des scénarios ; une crue réelle peut dépasser l'emprise dessinée. Valence, octobre 2024, en est l'exemple. « Hors zone cartographiée » réduit le risque, il ne le supprime pas.
Si le bien est en zone inondable : ce que ça implique
Assurance
En Espagne, les dommages extraordinaires dus à une inondation ne sont pas payés par votre assureur mais par le Consorcio de Compensación de Seguros, un organisme public, et seulement si vous avez une police en cours et à jour (une assurance habitation, par exemple). Le mécanisme rappelle le régime français des catastrophes naturelles, avec la même conséquence : acheter en zone inondable fait de l'assurance habitation une obligation de fait, pas une option.
Travaux et urbanisme
Dans la zona de flujo preferente, la réglementation nationale restreint les nouveaux usages résidentiels et certains travaux ; la commune peut ajouter ses propres limites. Si vous envisagez une rénovation lourde ou une extension, consultez avant l'ayuntamiento et la confederación hidrográfica.
Prix et négociation
Un logement en T100 n'est pas invendable (une bonne partie du centre de nombreuses villes espagnoles y est), mais c'est une donnée à connaître avant l'offre, pas après la signature. Les rez-de-chaussée et les garages sont les plus exposés : l'eau ne touche pas un troisième étage de la même façon qu'un rez-de-chaussée ou un sous-sol.
Liste de contrôle avant de signer
- Consultez la parcelle exacte (pas « le quartier ») dans le visualiseur du SNCZI : fluvial T10/T100/T500 et marin si nécessaire.
- Regardez si elle se situe en zona de flujo preferente.
- S'il y a un garage, une cave ou un rez-de-chaussée, évaluez-les à part : ce sont les premiers inondés.
- Demandez au voisinage et au syndic (administrador de fincas) si l'immeuble a déjà été inondé : la carte ne garde pas la mémoire des sinistres.
- Vérifiez que vous aurez une assurance habitation en cours dès le jour de la signature.
Vérifié en quelques secondes pour une adresse précise
Le rapport Homefax consulte le SNCZI pour toute la parcelle (fleuve et mer dans les trois scénarios, hauteur d'eau estimée, flujo preferente et distance à la zone la plus proche) et le croise avec seize autres vérifications sur le même bien : mouvement du sol mesuré par satellite, ce qu'il y avait sur la parcelle depuis 1956, radon, zone sismique, bruit, classification du sol et plus. Il est informatif et indicatif, ce n'est pas une expertise. Le rapport est livré en anglais, par e-mail, sous un jour ouvré. 39 €.
Commander un rapport (en anglais) Voir l'exemple de rapportQuestions fréquentes
Existe-t-il un état des risques (ERP) en Espagne ?
Non. En France, le vendeur ou le bailleur doit remettre un état des risques et pollutions datant de moins de six mois, annexé à la promesse et à l'acte. En Espagne, aucune obligation comparable n'existe pour le vendeur. Les cartes officielles sont en revanche publiques et gratuites, parcelle par parcelle.
Que signifient T10, T100 et T500 ?
C'est la période de retour, autrement dit la probabilité que la crue se produise une année donnée : 10 % par an pour T10, 1 % pour T100 et 0,2 % pour T500. Cela ne veut pas dire une fois tous les X ans.
Peut-on acheter un logement en zone inondable en Espagne ?
Oui. Une bonne partie du centre de nombreuses villes espagnoles est en zone T100 et ce n'est pas un obstacle juridique. Mais il faut le savoir avant de faire une offre, avoir une assurance habitation en cours et connaître les restrictions de travaux de la zona de flujo preferente.